飞轮+电化学储能=优势互补的结合
灵武项目单月 396 万元的传说背后,飞轮加电化学到底是不是一笔好投资?把投资、IRR、回收期全部摆上桌面算清楚。
从国能灵武22MW项目,算清“飞轮+电化学”的投资账
2023年4月,宁夏灵武,一座火电厂里的36台“大飞轮”,转出了396万元的单月收益。第二个月,372.9万元。
这个数字在储能圈流传很广,由此生出两种截然相反的判断:一种说飞轮是“暴利生意”,两三年就能回本;另一种说飞轮太贵,根本算不过账。
两种判断都不对。
把分母——投资——摆上桌面:灵武项目按公开造价区间测算,全投资税前IRR约7.6%—14.3%,静态回收期6.5—10.1年。示范期的造价,不能当成2026年的造价;“两三年回本”也不是灵武的口径。
但把同样的方法用到2026年新建项目上,结论会清晰得多:100MW/400MWh锂电 + 20MW/5MWh飞轮,投资4.61亿元,资本金IRR 8.0%,优化融资后可到9.2%,回收期9.5年。这是一笔可以投的账。
这篇文章要回答的,不是“飞轮好不好”,而是三个更具体的问题:钱从哪里赚?配多少飞轮?在什么市场投?
先给结论:
- 灵武项目已经证明,电网愿意为“毫秒级”付钱;飞轮的技术价值不再是假设。
- 2026年新建独立储能,推荐“锂电打底、飞轮增厚”:100MW/400MWh + 20MW/5MWh,投资4.61亿元,资本金IRR 8.0%(优化融资9.2%),回收期9.5年;比纯锂电高1.0个百分点、短2.1年。
- 收益是三层结构:容量电价1650万元保底、现货套利2904万元打底、调频服务2000万元增厚。调频只占收入约三成,不赌单一市场。
- 混合优于纯锂电的临界点,是调频单价41万元/MW·年;宁夏2026年的市场条件——一次调频20元/kWh、容量电价165元/kW·年、调频细则(征求意见稿)拟允许飞轮全天参与调频——已经过线。
- 配比路线:20%功率起步;调频单价≥60万元/MW·年,再提高到30%—40%。纯飞轮只做调频,不做容量和能量,不是独立储能的主流形态。
· · ·
一先把飞轮讲明白:它储的不是电,是“转速”
飞轮储能,本质上是一个真空腔体里的高速转子。电能通过双向电机驱动转子加速,把电能变成动能;需要放电时,转子减速,电机转为发电机,再把动能变回电能。
用公式说,转子储存的动能是:
E = 1/2 × J × ω²
其中J是转动惯量,ω是角速度。转速提高一倍,储能量变成四倍——这就是为什么飞轮要“转得飞快”,也是为什么磁悬浮轴承、真空腔体、高强度复合材料这些技术,决定了飞轮的门槛。
灵武项目的参数很有代表性:36台飞轮,单台额定功率500kW、最大630kW,单台储电量125kWh,合计22MW/4.5MWh;响应时间毫秒级,充放电效率超过90%,设计充放电次数1000万次以上,使用寿命20年以上;采用预制地井安装,不需要专门的消防和空调系统。
这组参数,把飞轮的特点写得非常清楚。
第一,它是“功率型”储能。 22MW的功率,只配了4.5MWh的能量;在18MW额定功率下,可以连续充放电约15分钟,在22MW最大功率下约12分钟。它不负责“把晚上的电搬到白天”,它负责“在电网频率抖动的瞬间,立刻顶上去”。
第二,它几乎不衰减。 1000万次循环,按每天1000次浅充放计算,可以用27年;按每天100次深充放计算,可以用270年。实际项目20年寿命期内,基本不需要像锂电池那样中途增容。
第三,它安全。 纯机械储能,没有热失控,没有燃烧爆炸的化学风险;地井安装,占地小,不占厂房。
但飞轮也有三个硬约束。
一是单位能量造价高。 2025年飞轮系统的招标价跨度很大:华电采购中出现了2.9元/W的中标价,行业平均全口径约7.85元/W。本文测算取4.0元/W,作为2026年批量建设的中偏低值;即便按这个偏乐观的造价,飞轮折合能量成本仍约1.6万元/kWh,是磷酸铁锂的17倍。它卖的不是“度电”,是“功率”和“速度”。
二是待机损耗。 转子一直在转,磁悬浮轴承、真空泵、控制系统都要耗电。行业里通常按额定功率的1%—2%估算辅助用电,这部分成本必须计入。
三是时长。 15分钟的储能量,注定它无法独立承担长时储能、峰谷套利、容量备用这些任务。
一句话:飞轮是储能里的“短跑运动员”,爆发力极强,但你不能让它去跑马拉松。
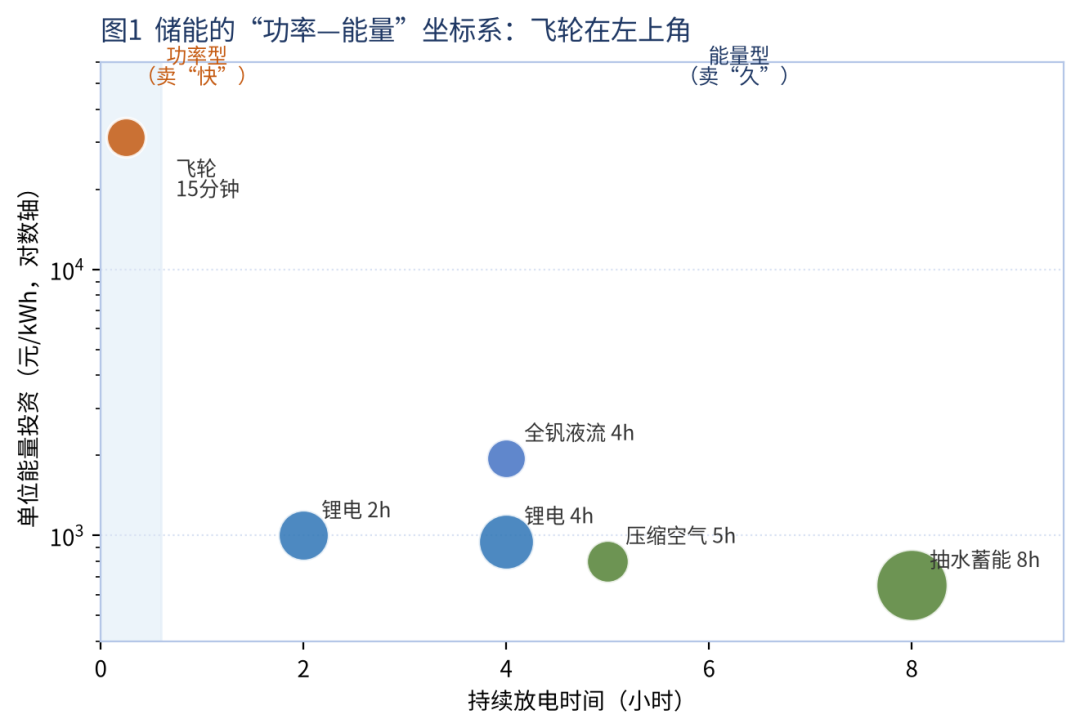
图1 储能的“功率—能量”坐标系:飞轮在左上角
表1 三种储能技术的“体检表”
| 指标 | 磁悬浮飞轮 | 磷酸铁锂 | 抽水蓄能 |
|---|---|---|---|
| 典型时长 | 15分钟—30分钟 | 2—4小时 | 6—12小时 |
| 响应时间 | 毫秒级 | 百毫秒级 | 分钟级 |
| 充放电效率 | 90%—95% | 85%—90% | 70%—80% |
| 循环寿命 | 1000万次以上 | 6000—8000次 | 40年以上 |
| 单位功率投资 | 约3—8元/W | 约1.0—1.5元/W | 约6—8元/W |
| 单位能量投资 | 约3万元/kWh | 约0.1万元/kWh | 约0.07万元/kWh |
| 安全风险 | 低(无热失控) | 中(需消防温控) | 低 |
| 核心价值 | 调频、惯量、快响应 | 能量搬移、容量 | 长时调节、储能 |
· · ·
二灵武项目的396万元,到底是怎么来的?
先看收入。
西北区域“两个细则”规定,一次调频补偿标准为20元/kWh,按动作积分电量计算。用396万元反推,2023年4月,灵武项目的一次调频动作积分电量约为19.8万kWh;对应4.5MWh的储能容量,相当于一个月做了44次“满充满放”,平均每天1.5次。
这个反推很有意思:飞轮的收益,不是靠“每天充放两次”的大循环,而是靠每天几十次、上百次的“浅充浅放”。每一次动作只放出几秒钟到几分钟的电量,但次数足够多,积分电量就上来了。
这正是飞轮的长处:锂电池做这种高频浅充放,循环寿命会被快速消耗;飞轮做,几乎无磨损。
再看收入的构成。灵武项目的“年综合收益3000余万元”,并不全是一次调频补偿,还包括:
- 一次调频补偿;
- 机组考核减免——合格率从60%—70%提升到92%以上,原本要被考核的钱不用再交;
- AGC调节性能提升——K值提高约30%,二次调频的收益增加;
- 煤耗和供热收益——供电煤耗降低29克/kWh以上,供热面积扩展到7900万平方米。
这里有一个关键区别:灵武项目的飞轮是“嵌在2×600MW火电机组里”的。它改善的是整台机组的调节性能,收益里有相当一部分是“避免考核损失”和“提升机组整体收益”,而不是飞轮独立卖电的收入。独立储能电站没有这笔“考核减免”,也不能把煤耗下降算成自己的收入。
所以,灵武项目的3000万元,不能简单平移到一座100MW的独立飞轮电站。
再看成本。公开资料没有披露灵武项目的决算投资。按2025年行业平均7850元/kW测算,22MW约1.73亿元;考虑2021—2023年示范期设备溢价,实际投资可能更高,部分公开报道称为2.5亿元。我们取1.7亿、2.0亿、2.5亿三个口径测算:
表2 灵武22MW项目的投资回报敏感性
| 投资口径 | 年综合收益 | 年运维成本 | 全投资税前IRR | 静态回收期 |
|---|---|---|---|---|
| 1.7亿元 | 3000万元 | 约375万元 | 14.3% | 6.5年 |
| 2.0亿元 | 3000万元 | 约420万元 | 11.3% | 7.8年 |
| 2.5亿元 | 3000万元 | 约495万元 | 7.6% | 10.1年 |
即便按最乐观的1.7亿元投资,回收期也要6.5年;按2.5亿元,回收期超过10年。所谓“两三年回本”,对应的是个别项目把飞轮设备投资单独拎出来、且按最乐观收益测算的口径,不是灵武项目的实际情况,更不能当成行业通例。
这不是说灵武项目不成功。恰恰相反,它证明了飞轮在火电联合调频场景下的技术价值:合格率从60%—70%提升到92%以上,单台机组月均调频合格次数超过4000次,煤耗下降29克/kWh,供热面积扩展到7900万平方米。这些系统价值,很多并没有完全体现在飞轮的直接收益里。
灵武项目的真正启示,不是“飞轮很赚钱”,而是“电网愿意为毫秒级调节付钱”。技术价值已经被验证,剩下的是工程和财务问题:用2026年的造价,把这份技术价值装进一个可投资的架构里。
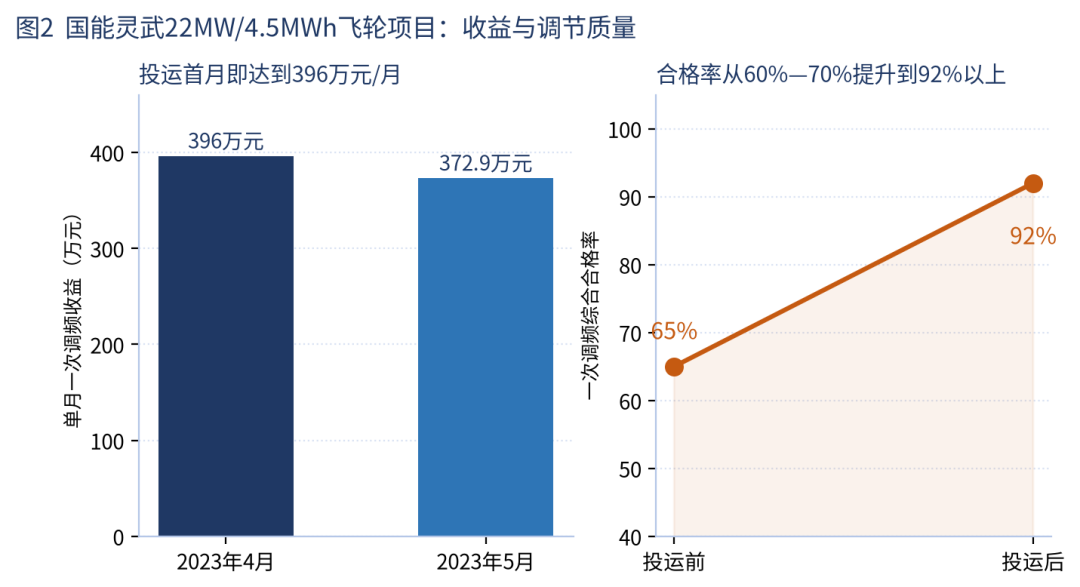
图2 国能灵武22MW/4.5MWh飞轮项目:收益与调节质量
· · ·
三为什么要把飞轮和电池放在一起?
锂电池有三道坎。
第一道坎,是高频浅充放的循环寿命。 一次调频每天可能动作几百次,虽然每次只放几秒钟,但循环计数和日历老化都在走。灵武项目的公开报道明确提到,传统锂电池调频项目存在“寿命不足和安全性不高”的问题,这正是国能选择飞轮的重要原因之一。
第二道坎,是SOC窗口。 锂电池在充放电时段之外,SOC必须留出上下调节空间;一次调频要求快速上下调节,SOC很容易撞到边界,导致“有心无力”。
第三道坎,是安全。 高倍率、高频次充放,热失控风险上升,消防和温控系统都要加码,进一步推高造价。
飞轮也有三道坎:时长只有15分钟,无法承担能量搬移;单位能量造价高,按kWh算很贵;待机损耗,长时间闲置不划算。
两者放在一起,分工非常自然:
- 飞轮负责“快”和“频”:一次调频、AGC高频分量、电压/惯量支撑;
- 电池负责“久”和“量”:削峰填谷、二次调频、容量备用;
- EMS按频段和SOC分层调用:高频动作先由飞轮顶,飞轮能量不足或需要长时间支撑时,电池接棒。
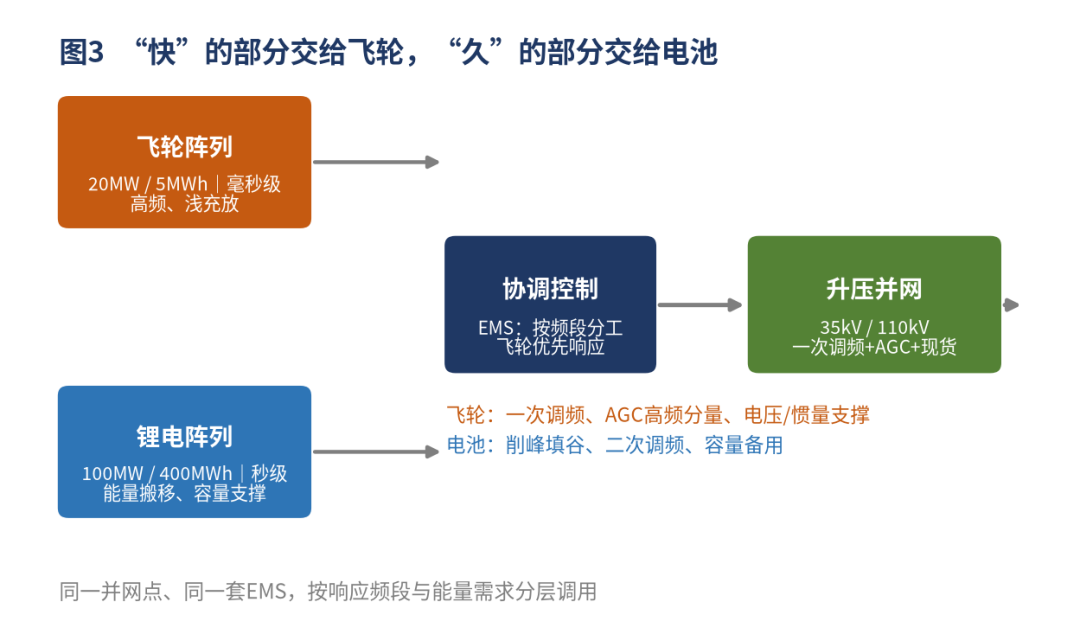
图3 飞轮+电化学混合储能的典型拓扑
混合的价值,不只是“多了一个设备”,而是三个可量化的机制。
机制一:护电池。 飞轮承担了大部分高频动作,电池的等效循环次数下降,寿命延长。按行业经验,混合配置下电池增容时点可以从第10年推迟到第13年左右,增容比例从40%降到30%左右。这部分省下来的钱,是实打实的。
机制二:提性能。 飞轮的毫秒级响应和精准控制,能抬高整站的K值和合格率。灵武的K值提升了约30%,合格率提升到92%以上;对于按“K值×中标容量×出清价”结算的二次调频市场,K值每提高0.1,都是钱。
机制三:省并网。 飞轮和电池共用升压站、并网点、EMS和土地,单位千瓦的并网成本下降。对于100MW级的电站,升压站和接入费用通常占总投资的15%—25%,共用能省下的不是小数。
公开案例也支持这个判断:
- 山西原平51.8MW/20.8MWh独立混合储能项目,锂电19.8MW/19.8MWh + 飞轮32MW/1MWh,项目方预计年收益7450万元以上;
- 山西朔州2×350MW火电,配2MW/0.5MWh飞轮 + 6MW/6MWh电池,2023年4月投运,预计年调频收益2000—3000万元;
- 国能灵武22MW飞轮,年综合收益3000余万元。
这些项目的共同点:都不是“纯飞轮”,也不是“纯锂电”,而是“飞轮+电化学”的组合,或者“飞轮+火电”的联合调频。
· · ·
四一笔可复现的测算:100MW/400MWh怎么配?
为了把账算清楚,我们设一个统一的边界。
规模与投资:
- 100MW/400MWh(4小时),宁夏,2026年投运;
- 磷酸铁锂4小时全口径EPC按0.95元/Wh,折3.80元/W,投资3.80亿元;
- 飞轮按4.00元/W(含升压分摊),100MW/25MWh投资4.00亿元;
- 混合方案在100MW/400MWh锂电基础上叠加20MW/5MWh飞轮,投资4.61亿元。
收入假设:
- 容量电价165元/kW·年(宁夏2026年起执行,以正式文件为准),按锂电交流侧100MW计,年1650万元;
- 现货峰谷套利,价差0.25元/kWh,日循环1次,年330次,RTE 88%,年2904万元;
- 调频服务,锂电10万元/MW·年、飞轮50万元/MW·年(保守取灵武136万元/MW·年的37%),纯锂电1000万元、混合2000万元。
成本与融资:
- 锂电运维2%/年、飞轮1.5%/年,保险0.25%,人工350万元,土地80万元,辅助用电按飞轮额定功率1.5%计;
- 电池增容:纯锂电第10年增容40%;混合方案第13年增容34%(飞轮分担高频动作,延寿);
- 资本金40%,贷款60%,利率3.8%,15年等额本金;所得税25%,运营期20年。
表3 三种配置的核心指标
| 指标 | A 纯锂电 | B 纯飞轮 | C 混合 |
|---|---|---|---|
| 规模 | 100MW/400MWh | 100MW/25MWh | 100MW/400MWh + 20MW/5MWh |
| 投资 | 3.80亿元 | 4.00亿元 | 4.61亿元 |
| 年收入 | 5554万元 | 5000万元 | 6554万元 |
| 年EBITDA | 4153万元 | 3492万元 | 4938万元 |
| 全投资税前IRR | 7.2% | 5.9% | 7.6% |
| 全投资税后IRR | 5.2% | 4.5% | 5.7% |
| 资本金税后IRR | 7.0% | 5.8% | 8.0% |
| 静态回收期 | 11.6年 | 11.7年 | 9.5年 |
三个结论:
第一,混合方案比纯锂电更赚钱。 多投0.81亿元,每年多收1000万元、多出785万元EBITDA,全投资税前IRR从7.2%提高到7.6%,资本金税后IRR从7.0%提高到8.0%,回收期缩短2.1年。增量投资的IRR约9.2%,高于项目基准。
第二,纯飞轮在当前造价下并不划算,而且是“单腿走路”。 5.9%的全投资税前IRR,低于纯锂电的7.2%和混合的7.6%;它拿不到容量电价,也没有现货套利,全部收入来自调频服务。只有调频单价升到约60万元/MW·年,纯飞轮才重新占优;一旦价格下行或市场饱和,收益会断崖式下跌。
第三,纯锂电的IRR高于纯飞轮,但低于混合;它的优势是收入结构最稳。 容量电价+现货套利占82%,调频只占18%,受调频市场波动的影响最小。它的问题不是不稳,而是单靠“容量+套利”很难把收益率做高。
把这三个结论翻译成投资语言:C方案用4.61亿元,买到三张现金流——一张保底(容量电价1650万元)、一张打底(现货套利2904万元)、一张增厚(调频2000万元)。调频只占收入约三成,现货价差或调频价格单独波动,都不至于击穿现金流。
融资结构还能再推一把:按70%贷款、3.5%利率测算,C方案的资本金IRR从8.0%提高到9.2%,A方案从7.0%提高到8.0%。绿色信贷、设备融资租赁,是把“可投”变成“好投”的关键。
这就是混合储能的投资亮点:
- 收入三层,单一市场依赖低;
- 飞轮护电池,增容从第10年推迟到第13年,少投约0.14亿元;
- 飞轮造价仍在下降通道,2.9元/W的中标价已经出现;
- 政策顺风:容量电价、现货连续运行、飞轮全天参与调频。
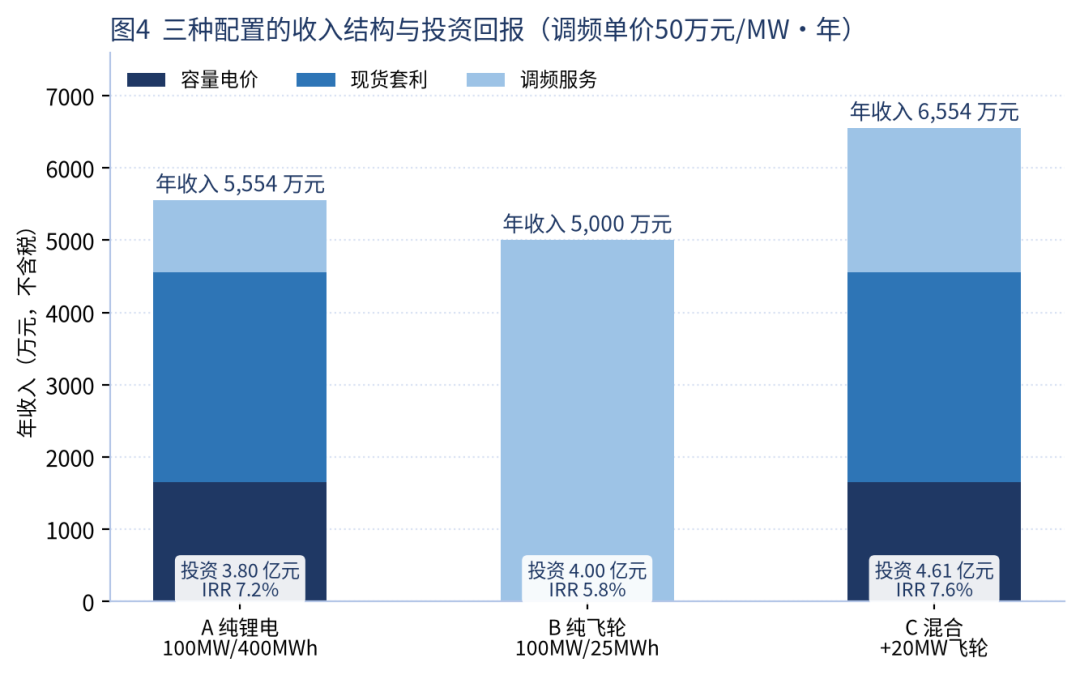
图4 三种配置的收入结构与投资回报
· · ·
五投资收益的胜负手:调频单价,宁夏已经过线
把调频单价从15万元/MW·年拉到120万元/MW·年,三条IRR曲线会给出很清楚的答案:
- 当调频单价低于41万元/MW·年时,纯锂电最优;
- 当调频单价在41—60万元/MW·年时,混合方案最优;
- 当调频单价高于60万元/MW·年时,纯飞轮最优,且优势迅速扩大。
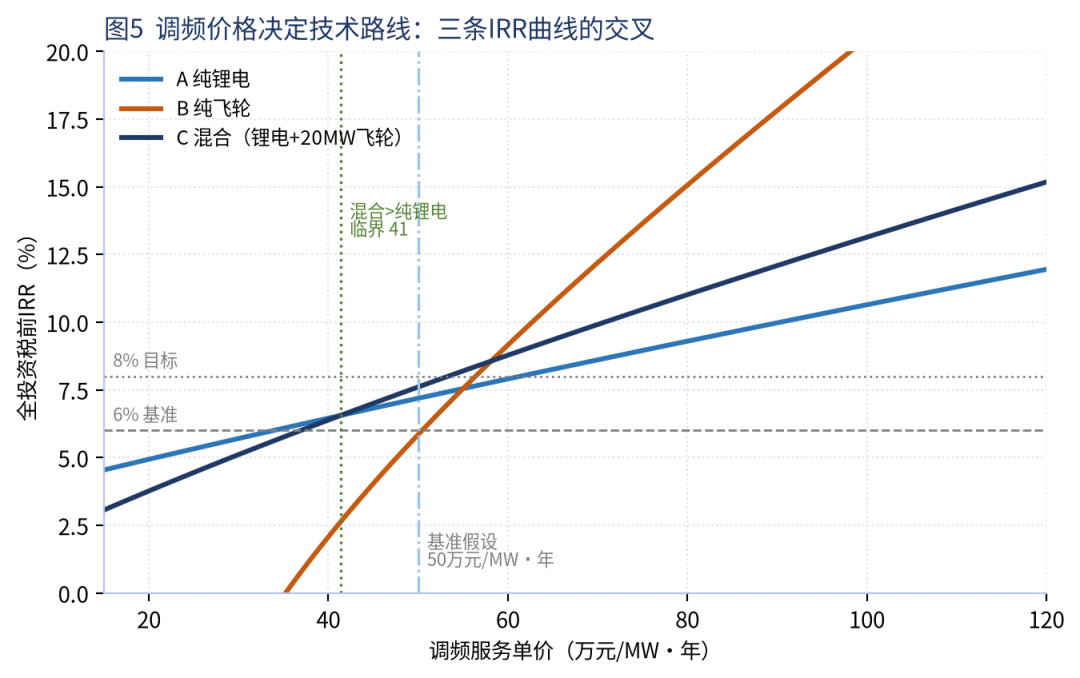
图5 调频价格决定技术路线:三条IRR曲线的交叉
这个临界点,比“飞轮多少钱一瓦”更重要。而宁夏的市场条件,正好站在临界点之上:一次调频补偿20元/kWh、容量电价165元/kW·年、调频细则(征求意见稿)拟允许飞轮全天参与交易。按50万元/MW·年测算,我们只取了灵武实测136万元/MW·年的37%,安全垫足够厚。
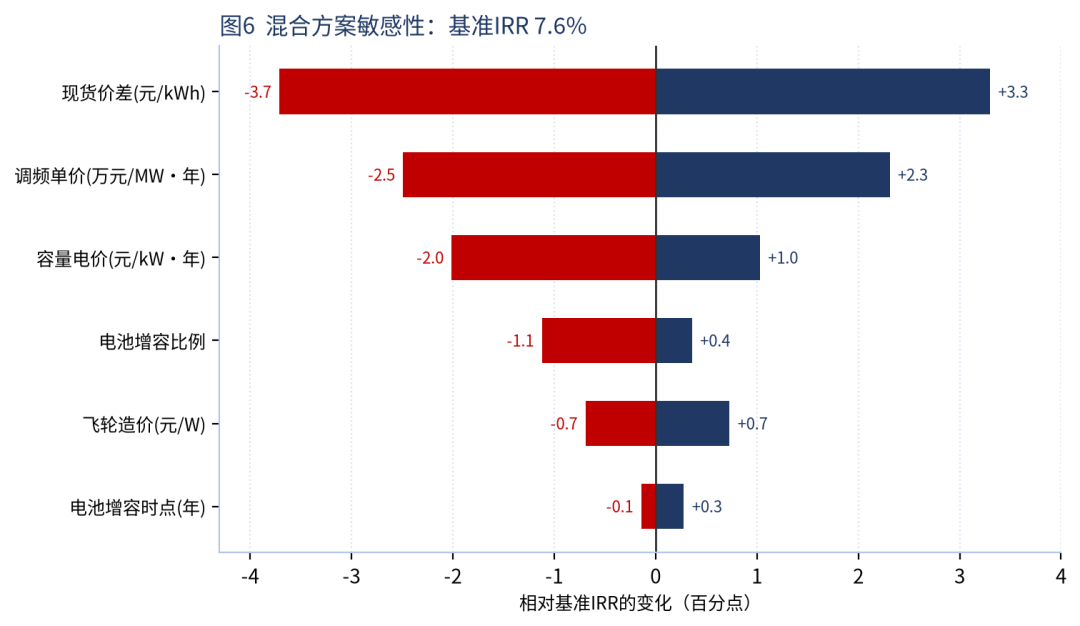
图6 混合方案敏感性:基准IRR 7.6%
换句话说:混合储能的收益,首先是“规则红利”,其次才是“设备差价”。 宁夏的规则,已经把这份红利摆在了桌面上。
这也是为什么同一套设备,在宁夏能算得过来,在调频价格只有20万元/MW·年的地区就算不过来。投资不是买设备,是买规则。
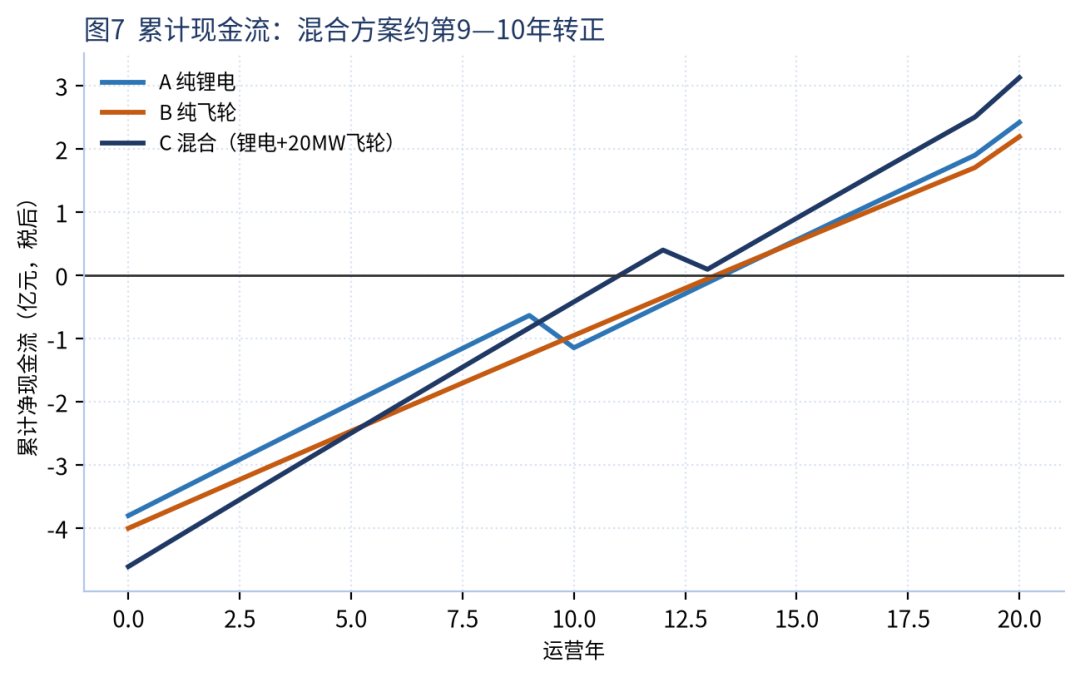
图7 累计现金流:混合方案约第9—10年转正
· · ·
六四个可投资条件,宁夏已经具备
把测算和公开案例放在一起,混合储能的可投资性,取决于四个条件。宁夏恰好四个都占。
第一,调频价格过线。 混合优于纯锂电的门槛是41万元/MW·年;宁夏一次调频20元/kWh、AGC市场独立出清,按50万元/MW·年测算已经过线。灵武实测136万元/MW·年,说明上限远不止50万元。
第二,高频调节需求足够强。 宁夏新能源装机占比65.5%,系统惯量低、频率波动大;调频细则(征求意见稿)明确,飞轮或飞轮+混合储能可在申报能量区间内全天参与调频,其他储能仅在充放电时段参与。这是结构性优势,不是短期补贴。
第三,电池寿命是真实痛点。 高频调频下,锂电池循环寿命快速消耗;飞轮承担高频动作后,电池增容从第10年推迟到第13年,增容比例从40%降到34%,少投约0.14亿元。这笔钱,直接进IRR。
第四,土地、安全、消防约束强。 飞轮无热失控、地埋安装、占地小,适合火电厂、工业园区、城市周边。土地越紧张、消防要求越高,飞轮的“非经济价值”越容易转化为成本优势。
不适用的场景也要说清楚:纯峰谷套利、长时储能;调频价格长期低于30万元/MW·年的地区;飞轮造价高于5元/W且没有地方补偿的项目。这不是技术路线的问题,是选址问题。
· · ·
七五条落地建议
把“可投资”变成“可放款”,需要五条具体的动作。
第一,先把结算规则锁死。 按“动作积分电量×单价”拿到调度口径,确认考核规则、结算周期、分摊方式;不要用全省平均电价代替项目结算价。
第二,配比从20%起步。 100MW站配20MW/5MWh飞轮,预留30%—40%的扩容接口;调频单价稳定在60万元/MW·年以上,再提高飞轮比例。
第三,飞轮招标锁三件事。 可用率≥98%、响应时间≤100ms、质保10年/1000万次;不要只比元/W,要把全寿命周期的维修、返厂、停机损失写进合同。
第四,电池增容写进EPC。 第13年、34%、谁掏钱、按什么价格结算,提前约定;飞轮护电池的收益,必须落到合同条款上,而不是停留在测算里。
第五,融资用足绿色信贷。 70%杠杆、3.5%利率,资本金IRR从8.0%提到9.2%;设备融资租赁、绿色债、REITs,都是后续可以用的工具。
这五条做完,项目才从“可研报告”变成“可放款资产”。
· · ·
八结语:混合储能已经是一笔可投资产
飞轮不是“更便宜的电池”,它是“更贵的功率”。
电池也不是“更笨的飞轮”,它是“更便宜的能量”。
混合储能的投资逻辑,不是把两种设备堆在一起,而是把两种现金流装进同一个并网点:飞轮赚调节的钱,电池赚能量的钱,容量电价保底。
在宁夏这类高比例新能源、调频价格≥41万元/MW·年的市场,100MW/400MWh锂电 + 20MW/5MWh飞轮,是一笔算得过来、也扛得住波动的投资:4.61亿元投资,8.0%的资本金IRR(优化融资9.2%),9.5年回收,三层现金流。
结论不是“再等等”,而是“按这个结构投”。
如果只记一句话:在调频价格过临界点的地方,混合储能已经从“技术示范”变成“可投资产”。
· · ·
附录:数据来源与测算口径
- 国能灵武22MW/4.5MWh项目参数、收益、合格率:灵武市委宣传部、华夏能源网、中国新能源网公开报道(2023—2025年)。
- 飞轮造价7850元/kW(行业平均全口径)、华电采购最低中标2.9元/W,本文测算取4.0元/W;锂电EPC 0.95—1.05元/Wh:水电水利规划设计总院《中国可再生能源工程造价管理报告2025年度》;中国储能网《2025年新型储能电站EPC造价分析》。
- 宁夏容量电价165元/kW·年:宁夏发电侧容量电价机制征求意见稿及公开报道(2025年9月)。
- 西北一次调频20元/kWh:西北能源监管局“两个细则”。
- 原平、朔州项目:华夏能源网2024年3月报道。
- 测算模型:作者自建,简化现金流模型,不含增值税、土地溢价、送出工程超支等;IRR为项目全投资/资本金口径,供投资决策参考。具体项目以正式可研、业主提供数据和当地最新市场规则为准。
数据来源:公开资料整理;测算为AI模型,不构成投资建议。
关于本文
本文同步自作者微信公众号,本站为作者自托管存档版本,版式按站点统一规范重排。了解更多 →